


Carte de Crédit Facile
4,643.00 Avis
Caractéristiques de l’application
- Version
- 2.0.9
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- Blue Fox Apps
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
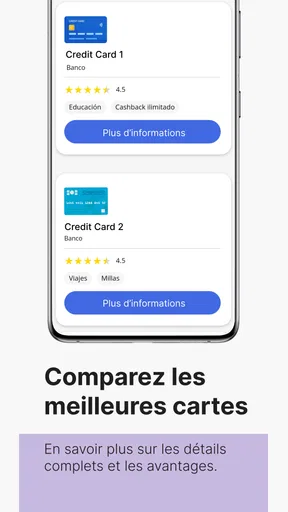
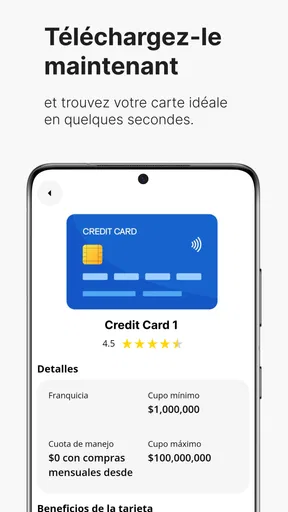
 Analyse par AppCompare
Quand on cherche une carte de crédit en France, la promesse de rapidité attire forcément l’attention. Carte de Crédit Facile, développée par Blue Fox Apps, se présente comme une application financière gratuite destinée à aider les utilisateurs à obtenir une carte de crédit plus simplement. Après l’avoir examinée comme un outil du quotidien, je la vois surtout comme un point de départ pratique pour les personnes qui veulent avancer rapidement dans leur recherche, sans passer immédiatement par une multitude de démarches dispersées.
Son intérêt ne repose toutefois pas seulement sur la première impression. Une application financière peut sembler utile pendant quelques minutes, puis perdre toute valeur une fois la demande initiale terminée. La vraie question est donc plus exigeante : est-ce qu’elle mérite de rester installée après cette découverte ? Mon avis est nuancé. Elle peut avoir une place intéressante dans une démarche ponctuelle, mais sa valeur durable dépend beaucoup de la manière dont vous gérez ensuite votre carte, vos échéances et vos informations financières.
Une première semaine simple, mais à aborder avec méthode
La première qualité de l’application est son positionnement clair. Elle ne cherche pas à se présenter comme une banque complète, un outil de budget sophistiqué ou une plateforme d’investissement. Elle se concentre sur l’accès à une carte de crédit en France. Cette spécialisation rend l’expérience plus facile à comprendre pour quelqu’un qui commence ses recherches et ne sait pas encore vers quelle solution se tourner.
Dans les premiers jours, je trouve particulièrement utile de l’utiliser comme un espace de préparation. Avant de commencer une démarche, je conseille de réunir les informations personnelles et financières habituellement demandées, de vérifier attentivement chaque donnée saisie et de garder à portée de main les documents nécessaires. Cela évite de confondre rapidité et précipitation, deux choses très différentes dans le domaine du crédit.
L’application est gratuite, ce qui réduit le risque lié à l’essai. Elle affiche une moyenne de 4,5 auprès d’environ 33 000 évaluateurs, un niveau qui montre qu’elle a trouvé son public. Je ne prends cependant pas ces chiffres comme une garantie de résultat personnel : dans la finance, l’adéquation d’une offre dépend toujours de la situation du demandeur et des conditions réellement proposées.
Un point important mérite d’être gardé en tête dès le départ : une application qui facilite une demande ne transforme pas automatiquement une décision financière complexe en choix évident. Je recommande donc de lire chaque écran jusqu’au bout, de distinguer clairement une information générale d’une condition contractuelle et de ne jamais valider une étape simplement parce que le parcours paraît rapide.
Pour un utilisateur qui souhaite comparer plusieurs possibilités, l’application peut servir de première étape. Elle permet de clarifier son objectif : veut-on une carte pour régler des achats courants, disposer d’une solution de paiement supplémentaire ou répondre à un besoin temporaire ? Cette question change complètement la pertinence d’une carte de crédit. Si le besoin est mal défini, la simplicité du parcours peut pousser à demander un produit qui ne correspond pas vraiment aux habitudes de dépenses.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Je la trouve également plus adaptée aux personnes qui préfèrent être guidées qu’à celles qui connaissent déjà parfaitement les offres financières disponibles. Un utilisateur expérimenté cherchera peut-être directement auprès de sa banque ou comparera lui-même les conditions détaillées. Pour quelqu’un qui se sent perdu face aux démarches, l’approche plus directe de Carte de Crédit Facile peut rendre le premier pas moins intimidant.
Ce qu’il faut vérifier avant de poursuivre
Le meilleur réflexe consiste à préparer une petite grille personnelle avant toute demande. Notez le montant que vous pourriez rembourser chaque mois sans déséquilibrer votre budget, l’usage prévu de la carte et les conditions que vous refusez d’accepter. Cette préparation est plus utile qu’une simple recherche de rapidité, car elle vous donne un point de comparaison lorsque vous examinez les informations affichées.
Je conseille aussi de ne pas confondre l’absence de paiement pour télécharger l’application avec le coût global d’une carte de crédit. La gratuité de l’outil concerne son accès, pas nécessairement les frais, intérêts ou conditions liés au produit financier recherché. Cette distinction est essentielle et devrait rester présente à chaque étape.
Pour une personne qui veut simplement obtenir une carte le plus vite possible, l’expérience initiale peut sembler convaincante. Pour une personne qui souhaite comprendre en profondeur le coût du crédit, les modalités de remboursement et les conséquences d’un retard, l’application doit être complétée par une lecture attentive des documents contractuels et, si nécessaire, par un échange direct avec l’organisme concerné.
Une utilité mensuelle qui dépend de vos habitudes
Après la première demande, la question de la valeur récurrente devient plus délicate. Une application centrée sur l’obtention d’une carte n’a pas forcément la même utilité chaque mois qu’une application de budget ou qu’un espace bancaire complet. Je ne l’installerais donc pas en imaginant qu’elle remplacera automatiquement mon application bancaire principale.
Son intérêt mensuel se situe plutôt dans le suivi de la décision et dans la discipline qui accompagne l’utilisation du crédit. Si vous revenez régulièrement vérifier les informations disponibles, comparer votre situation avec votre objectif initial et contrôler vos remboursements, elle peut conserver une fonction de repère. Mais cette valeur vient surtout de votre méthode personnelle, pas d’une promesse de surveillance automatique qu’il ne faut pas lui attribuer sans vérification.
Un scénario concret illustre bien cette limite. Imaginez que vous ayez besoin d’une carte pour gérer une dépense importante répartie sur plusieurs périodes. Dans la première semaine, l’application vous aide à vous orienter. Le mois suivant, elle ne règle pas à votre place la question la plus importante : la dépense reste-t-elle compatible avec vos revenus ? Vous devez suivre vos échéances depuis l’espace approprié, conserver les documents et vérifier que votre plan de remboursement reste réaliste.
Dans ce contexte, je recommande une routine mensuelle très simple. Avant d’utiliser la carte, regardez votre budget disponible. Après chaque relevé, vérifiez le montant dû, la date limite et les opérations que vous reconnaissez. Enfin, comparez le coût réel avec le bénéfice attendu. Cette routine permet de transformer un outil de demande en décision mieux maîtrisée, même si l’application elle-même ne remplace pas toutes les fonctions d’un service bancaire.
La comparaison avec les alternatives habituelles est assez claire. Une banque traditionnelle peut proposer une relation plus complète, avec un conseiller, un compte déjà connu et un suivi intégré. Une application bancaire généraliste peut être plus pratique pour consulter les dépenses et organiser les paiements. Un comparateur spécialisé peut offrir une vision plus large de plusieurs offres. Carte de Crédit Facile se distingue surtout par une approche plus ciblée et accessible, mais cette simplicité peut aussi signifier moins de profondeur pour le suivi à long terme.
Je la conseillerais donc à quelqu’un qui commence une recherche ou qui veut centraliser le premier contact avec une solution de crédit. Je serais plus réservé pour une personne qui souhaite piloter toute sa vie financière depuis une seule interface. Dans ce cas, l’application bancaire habituelle ou un outil de budget dédié sera souvent plus pertinent pour les opérations quotidiennes, tandis que Carte de Crédit Facile restera un outil complémentaire.
Trois usages qui lui donnent une vraie valeur
Préparer une demande sans se disperser : utilisez l’application pour clarifier votre besoin, puis rassemblez vos informations avant de remplir quoi que ce soit. Vous réduirez les erreurs et pourrez mieux comparer les résultats.
Servir de point de départ à une comparaison : ne vous arrêtez pas au premier parcours qui paraît simple. Notez les conditions importantes, puis confrontez-les à votre banque ou à une autre solution connue.
Créer un rappel de discipline financière : associez la demande à une routine mensuelle de vérification des dépenses et des remboursements. La rapidité de l’application devient alors un outil, et non une invitation à emprunter sans plan.
Ces usages montrent aussi le principal compromis. L’application peut réduire la friction au début, mais elle ne doit pas réduire votre niveau d’attention. Plus une démarche paraît facile, plus il est utile de ralentir au moment de lire les conditions et d’évaluer son propre budget.
Le coût d’entretien : faible pour l’application, réel pour l’utilisateur
Sur le plan pratique, l’application paraît facile à garder sous la main. Elle est gratuite et son âge minimum indiqué est PEGI 3, ce qui correspond à une présentation accessible au grand public. Elle fonctionne à partir d’Android 7.0, un point appréciable pour les personnes qui utilisent encore un appareil qui n’est pas récent. Sa version actuelle, 2.0.9, montre aussi qu’elle fait l’objet d’une évolution logicielle plutôt que de rester figée après son lancement.
Ces éléments ne disent toutefois pas tout sur l’entretien réel. Pour une application financière, la maintenance la plus importante n’est pas seulement technique. Il faut garder ses coordonnées à jour, protéger l’accès à son téléphone, vérifier les notifications utiles et supprimer les informations sensibles d’un appareil partagé. Je considère ces gestes comme indispensables, quelle que soit l’application choisie.
Il faut également savoir quand l’application n’est plus nécessaire. Si votre demande est terminée et que vous disposez déjà d’un espace officiel pour suivre votre carte, conserver une application supplémentaire peut créer de la confusion. Trop d’interfaces peuvent conduire à consulter une information ancienne, à manquer une mise à jour ou à ne plus savoir quel service fait foi. Dans ce cas, désinstaller l’outil après avoir conservé les documents importants peut être une décision raisonnable.
À l’inverse, si vous êtes encore en phase de comparaison, la garder temporairement peut être utile. Je recommande alors de lui attribuer une fonction précise : recherche, préparation ou suivi. Une application devient fatigante lorsqu’elle reste installée sans objectif clair, surtout dans une catégorie où les informations financières doivent être vérifiées avec soin.
Le développeur, Blue Fox Apps, positionne le produit dans la catégorie des finances, ce qui correspond bien à son usage. Je m’attends donc à une évolution qui préserve la lisibilité et la fiabilité des parcours plutôt qu’à une accumulation de fonctions décoratives. Pour ce type d’outil, une mise à jour utile est celle qui clarifie une étape, corrige une erreur ou rend une information plus compréhensible. L’utilisateur devrait rester attentif à ces changements et relire les écrans importants après une évolution.
Les sources de fatigue après l’effet de nouveauté
La première source de lassitude vient de l’écart possible entre la promesse de simplicité et la réalité d’une démarche de crédit. Même lorsque l’interface est claire, une demande financière peut exiger de la patience, des justificatifs et une lecture attentive. Si vous espérez une approbation automatique ou une réponse identique pour tout le monde, vous risquez d’être déçu.
La deuxième concerne la comparaison. Une application spécialisée peut vous aider à démarrer, mais elle ne supprime pas le besoin de vérifier les détails. Deux cartes peuvent sembler proches tout en différant sur des éléments essentiels pour votre usage. Je déconseille donc de choisir uniquement parce que le parcours est plus court ou parce que l’interface donne une impression de facilité.
La troisième fatigue est comportementale. Le crédit peut rendre une dépense immédiatement accessible tout en repoussant la sensation de coût. Si l’application vous encourage à aller vite, votre propre règle doit être l’inverse : décider du remboursement avant de décider de l’achat. C’est un conseil simple, mais c’est probablement l’insight le plus important pour éviter qu’un outil pratique ne devienne une source de tension budgétaire.
Je serais aussi prudent si vous avez déjà plusieurs crédits, si vos revenus varient fortement ou si vous cherchez une solution pour couvrir des dépenses récurrentes que votre budget ne peut pas absorber. Dans ces situations, une application qui facilite l’accès à une carte ne répond pas au problème de fond. Un rendez-vous avec un conseiller bancaire ou un accompagnement budgétaire sera souvent plus approprié.
À l’inverse, elle peut convenir à un utilisateur qui sait exactement pourquoi il recherche une carte, qui compare les conditions et qui dispose d’un plan de remboursement crédible. Elle peut également être intéressante pour quelqu’un qui veut éviter de commencer sa recherche par des démarches complexes auprès de plusieurs établissements, à condition de ne pas abandonner la comparaison après le premier résultat.
Mon verdict sur sa place à long terme
Après l’effet de découverte, je ne vois pas Carte de Crédit Facile comme une application à ouvrir machinalement chaque jour. Sa force est plus ponctuelle : elle simplifie le début d’une recherche et peut aider à organiser une démarche qui paraît intimidante. C’est déjà une utilité réelle, mais il faut l’évaluer honnêtement plutôt que d’attendre d’elle les fonctions d’une banque complète.
Elle mérite de rester installée pendant la période où vous préparez ou comparez une demande. Ensuite, sa place dépend de ce qu’elle vous apporte encore. Si elle vous aide à retrouver des informations, à suivre une démarche en cours ou à conserver une méthode claire, gardez-la. Si votre carte est déjà gérée efficacement ailleurs, elle risque de devenir une application de plus, sans bénéfice concret.
Je la recommande surtout aux débutants en recherche de carte de crédit en France, aux utilisateurs qui apprécient les parcours directs et aux personnes capables de prendre le temps de vérifier les conditions derrière une interface simple. Je la déconseille comme unique outil financier aux utilisateurs qui veulent un suivi complet du budget, des dépenses, des comptes et des remboursements au même endroit.
Son million d’installations et ses nombreux retours positifs suggèrent qu’elle répond à une demande concrète, mais la popularité ne remplace jamais le jugement personnel. Dans mon expérience d’évaluation, le meilleur moyen de l’utiliser est de la considérer comme un assistant de recherche, pas comme une décisionnaire. La bonne question n’est pas seulement “est-ce rapide ?”, mais “est-ce adapté à mon budget et à mon usage pendant plusieurs mois ?”
En résumé, cette application gagne sa place par sa clarté initiale et son accès gratuit, puis doit la conserver grâce à une utilisation disciplinée. Elle est pratique pour commencer, utile pour structurer une démarche et suffisamment accessible pour ne pas décourager un nouveau demandeur. Mais la lecture des conditions, la comparaison avec sa banque et le suivi mensuel restent indispensables. Si vous gardez ces limites en tête, Carte de Crédit Facile peut être un bon premier outil ; si vous cherchez une gestion financière complète, mieux vaut la voir comme un complément plutôt que comme votre solution principale.
Avantages
- Demande entièrement réalisable depuis un smartphone.
- Présentation claire des critères d’éligibilité.
- Possibilité de comparer plusieurs offres de crédit.
- Notifications utiles pour suivre l’avancement du dossier.
- Interface adaptée aux utilisateurs peu familiers avec le crédit.
Inconvénients
- Les offres disponibles peuvent varier selon le profil et le pays.
- Une vérification d’identité et des justificatifs sont généralement nécessaires.
- Les taux proposés peuvent être élevés selon la situation financière.
- L’application ne garantit pas l’acceptation de la demande.
- L’accès à certaines fonctions peut nécessiter une connexion internet stable.
FAQ sur Carte de Crédit Facile
Qu’est-ce que l’application Carte de Crédit Facile et à quoi sert-elle ?
Carte de Crédit Facile est une application destinée à aider les utilisateurs à comparer, comprendre et éventuellement demander des cartes de crédit ou des solutions de financement. Elle peut présenter différentes offres, leurs conditions, les taux d’intérêt, les frais et les critères d’éligibilité. L’application ne garantit toutefois pas l’acceptation d’une demande : la décision finale appartient toujours à l’établissement financier concerné.
L’application Carte de Crédit Facile est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de Carte de Crédit Facile peut être gratuit, mais certaines offres proposées dans l’application peuvent entraîner des frais selon l’organisme émetteur. Il est donc important de distinguer le coût de l’application des frais liés à une carte de crédit : cotisation annuelle, intérêts, frais de retrait, pénalités ou frais de change. Avant toute souscription, consultez attentivement les conditions tarifaires.
Mes informations personnelles et financières sont-elles protégées dans Carte de Crédit Facile ?
Comme l’application peut demander des renseignements personnels ou financiers pour simuler une offre et vérifier l’éligibilité, il est essentiel de consulter sa politique de confidentialité avant de l’utiliser. Vérifiez quelles données sont collectées, avec quels partenaires elles peuvent être partagées et pendant combien de temps elles sont conservées. Évitez également de communiquer vos codes bancaires ou mots de passe.
Puis-je obtenir une carte de crédit directement depuis l’application ?
Carte de Crédit Facile peut permettre de consulter des offres, de remplir un formulaire de demande ou d’être redirigé vers le site d’un partenaire financier. Cependant, l’application ne délivre pas nécessairement elle-même les cartes. Après l’envoi d’une demande, l’organisme concerné peut effectuer une vérification d’identité et évaluer vos revenus, votre situation financière et votre historique de crédit avant de prendre une décision.
Quels sont les principaux éléments à vérifier avant de choisir une offre dans l’application ?
Avant d’accepter une offre affichée dans Carte de Crédit Facile, comparez le taux annuel effectif global, les frais de tenue de compte, la cotisation éventuelle, les conditions de remboursement et les pénalités en cas de retard. Vérifiez aussi les plafonds, les assurances incluses, les frais à l’étranger et les conditions de résiliation. Une offre présentée comme simple ou rapide n’est pas toujours la moins coûteuse.


